После столкновения второй водитель говорит: «Страховки нет, давайте договоримся». Машине нужен ремонт, стоимость пока неизвестна, а предложенная сумма выглядит слишком маленькой. Прежде чем соглашаться, нужно выяснить, есть ли действующий полис на автомобиль, кто отвечает за вред и чем вы подтвердите размер ущерба.
Отсутствие ОСАГО у виновника обычно означает, что стоимость повреждённого имущества придётся взыскивать с ответственного лица. Если водитель просто не вписан в действующий полис, применяется другой порядок: у потерпевшего может сохраняться право на страховое возмещение. Разберём эти ситуации и документы, которые пригодятся после аварии.
Если у ответственного за ДТП нет ОСАГО
При повреждении автомобиля требование предъявляют человеку или организации, которые отвечают за причинённый вред по гражданскому законодательству. Для этого нужно подтвердить обстоятельства ДТП, основание ответственности и сумму ущерба. Компенсационные выплаты РСА за отсутствие полиса у причинителя предусмотрены для вреда жизни и здоровью; ремонт машины в этой ситуации взыскивают по гражданским правилам.
Адресат требования зависит от того, кто и на каком основании использовал автомобиль. Изучают сведения о водителе, владельце и характере поездки. Например, если работник выполнял трудовые обязанности, следует проверить ответственность работодателя. При аренде, передаче машины другому лицу или противоправном завладении учитываются условия соответствующего случая.
До направления претензии полезно собрать документы об аварии и сведения об участниках, по ним можно установить надлежащего ответчика. Это экономит время: требование сразу адресуется тому, с кого закон позволяет взыскивать ущерб.
Если у вас есть каско, прочитайте условия договора и своевременно сообщите об аварии страховщику. Возможность получить выплату по каско определяется этим договором, уточните срок уведомления, документы и порядок осмотра до ремонта машины.
Если ОСАГО нет у потерпевшего
Потерпевший вправе требовать возмещения причинённого ему вреда. При действующем ОСАГО у ответственного за ДТП обращаются к его страховщику по предусмотренному законом порядку. Получите сведения о полисе и уточните перечень документов для заявления.
Прямое возмещение через своего страховщика применяется при установленных законом условиях, а при отсутствии собственного действующего полиса основной вопрос — обращение к страховщику другого участника либо взыскание с лица, отвечающего за вред.
Для распределения ответственности исследуют причины столкновения и действия водителей, нарушение обязанности страхования оценивается отдельно. Например, если законно припаркованную машину повредили при манёвре, требование строится на обстоятельствах этого манёвра, повреждениях и размере ущерба. Если нарушения обоих участников повлияли на аварию, потребуется анализ действий каждого.
Водитель не вписан в полис — другая ситуация
Проверьте действительность полиса на дату ДТП и графу о допущенных к управлению водителях. Если ОСАГО действует, а виновный водитель отсутствует в ограниченном списке, потерпевший может получить страховое возмещение. После выплаты у страховщика при установленных условиях возникает право регрессного требования к соответствующему лицу.
Номер полиса, срок действия, автомобиль и страховщик позволяют установить, какая именно ситуация возникла. Сохраните результат проверки и ответ страховой компании, эти сведения будут необходимы, если участник аварии сначала показывает полис, а затем утверждает, что он недействителен.
Как проверить действительность полиса
Сопоставьте номер, данные автомобиля, срок и страховщика со сведениями официальной АИС страхования на сайте оператора НСИС. Для спора имеет значение страхование на момент столкновения, зафиксируйте результат проверки на нужную дату.
Если запись отсутствует или данные расходятся, уточните сведения у оператора и указанной страховой компании. В запросе приведите номер полиса и дату ДТП, письменный ответ поможет выбрать дальнейший порядок обращения, особенно когда у водителя сохранилась только фотография документа.
Можно ли оформить европротокол?
Для оформления без участия полиции закон требует соблюдения определённых условий: действующего ОСАГО участников, отсутствия пострадавших и соответствующих обстоятельств ДТП. При отсутствии необходимого страхования оформляйте происшествие с участием полиции в установленном законом порядке.
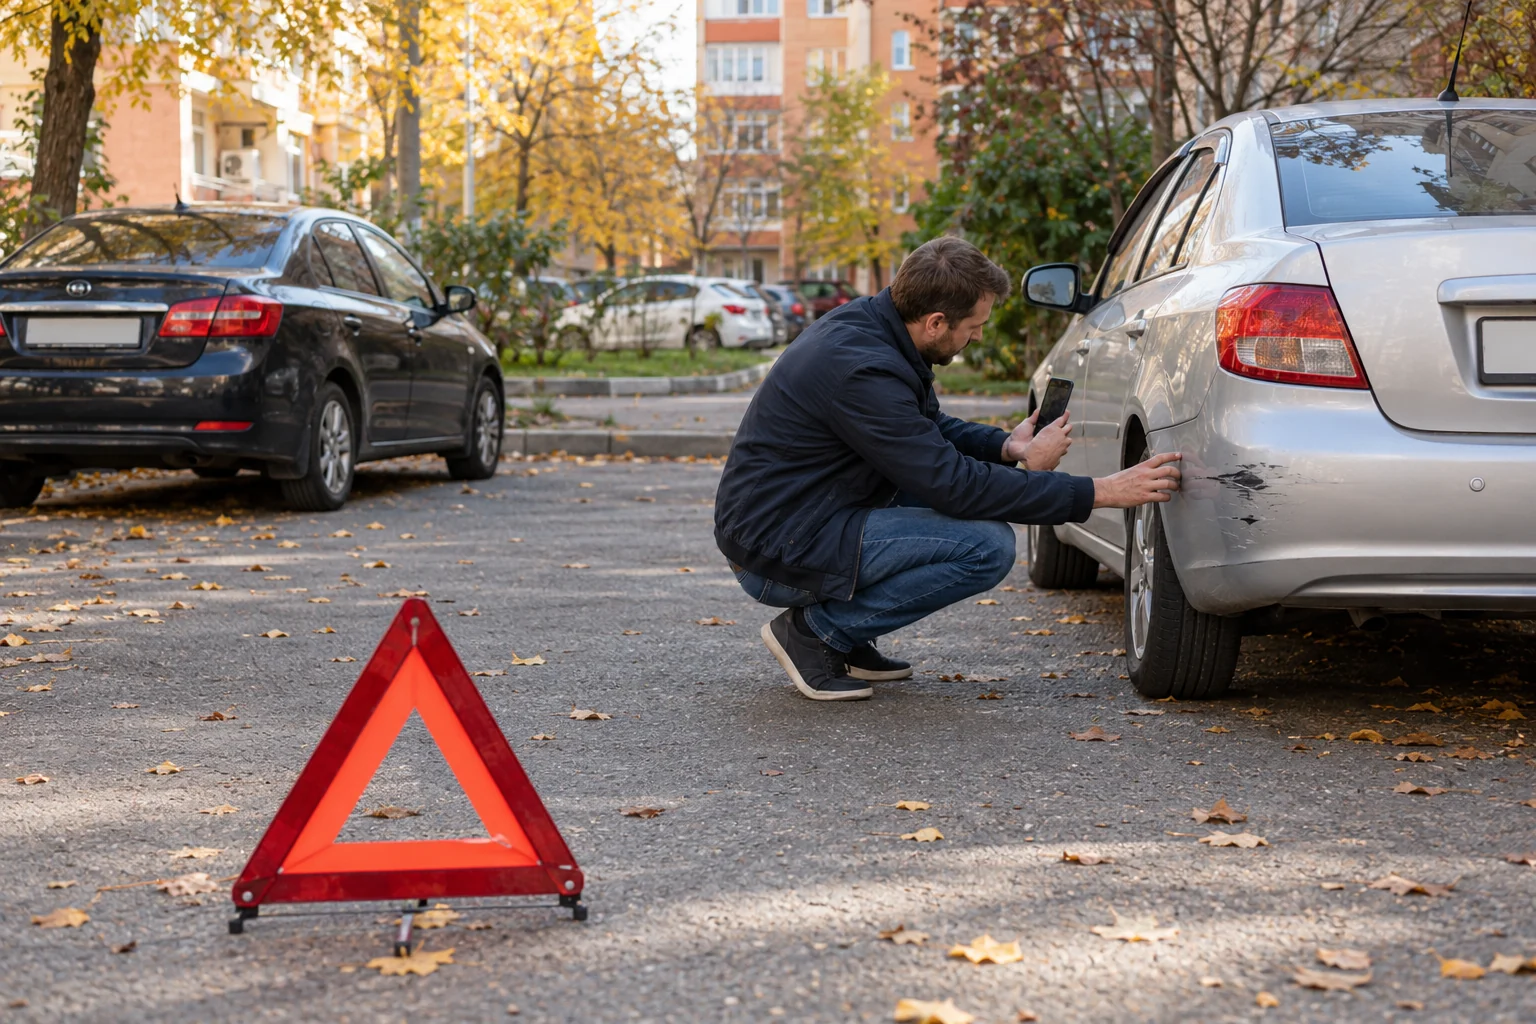
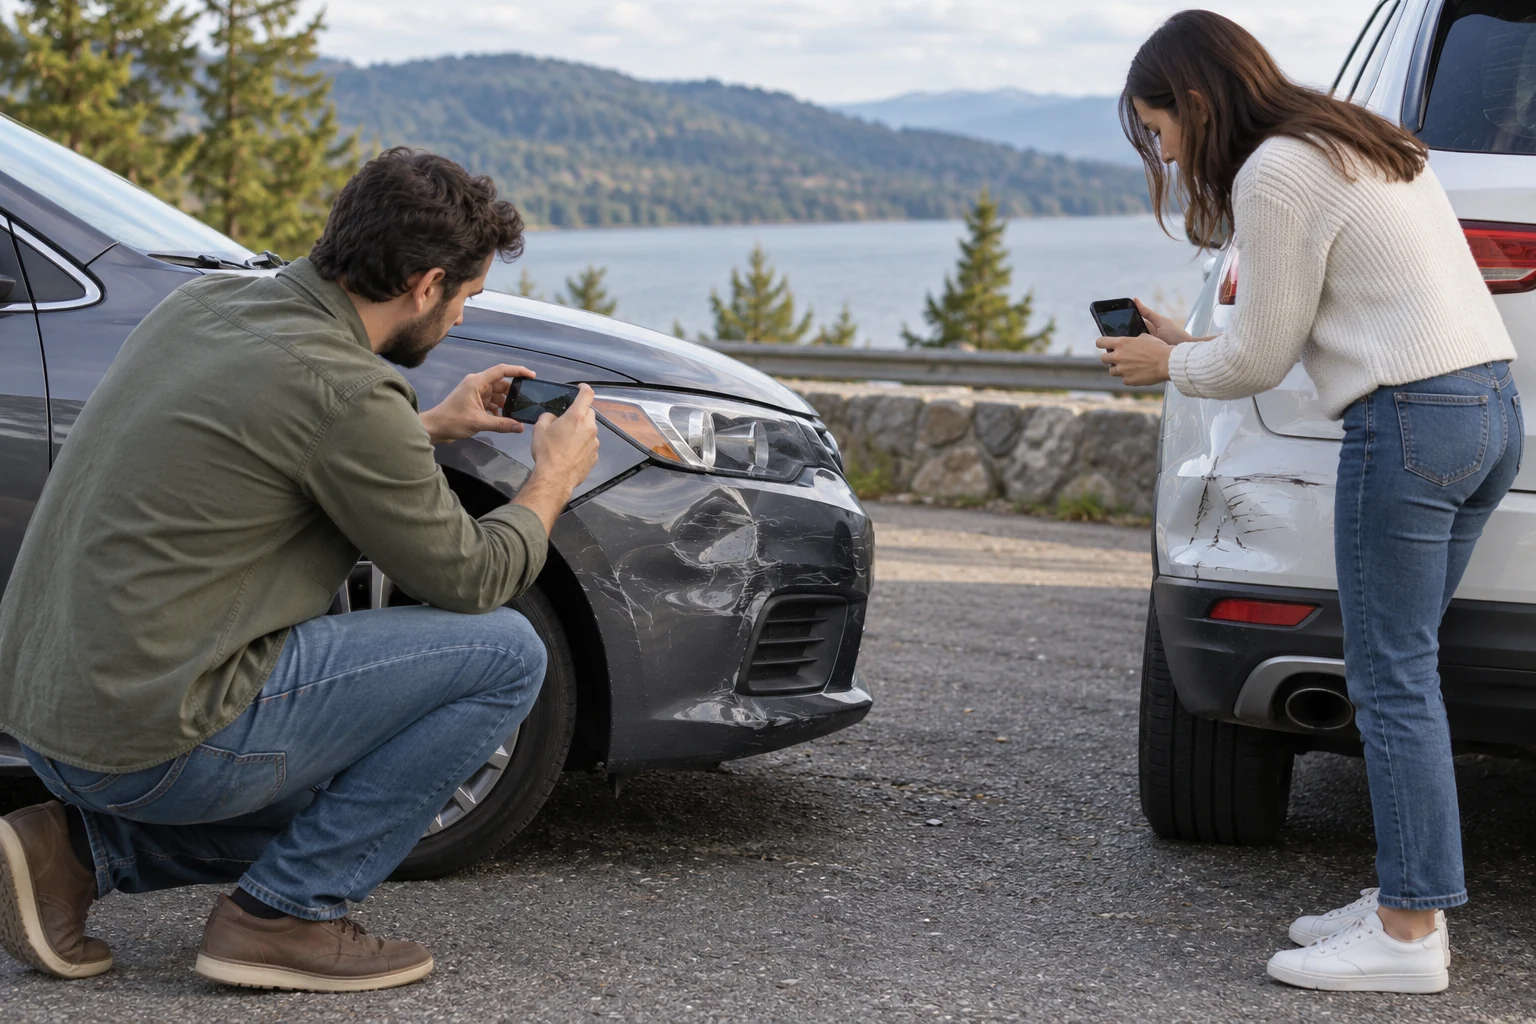
Сразу после столкновения выполните обязанности участника ДТП. При травмах вызовите помощь и необходимые службы, с соблюдением безопасности снимите положение машин, дорожную обстановку и повреждения, запишите контакты очевидцев. Исходные фотографии и видео сохраните отдельно от копий, отправленных в мессенджер.
Если другой водитель обещает оплатить всё позже, всё равно оформите документы об аварии, они понадобятся для подтверждения обстоятельств, когда стороны будут обсуждать сумму ремонта или обращаться в суд.
Вред здоровью: как получить компенсацию
При отсутствии ОСАГО у причинителя закон предусматривает компенсационные выплаты РСА за вред жизни и здоровью при установленных условиях. Подготовьте документы о ДТП, медицинские сведения и другие материалы по соответствующему перечню, уточните требования к заявлению и подтверждению расходов.
Сохраняйте выписки, назначения, чеки на лекарства, документы о лечении и сведения об утраченном заработке, для каждого требования нужно понимать его основание и расчёт. Уже полученные суммы учитываются, чтобы определить оставшуюся часть возмещения. Требование о моральном вреде рассматривают по его собственным основаниям.
Подробнее об уголовной проверке и гражданских требованиях написано в материале о ДТП с пострадавшими. Документы о лечении лучше собирать с первых дней, пока легко восстановить расходы и назначения.

Как подтвердить повреждения и стоимость
До ремонта зафиксируйте повреждения и организуйте осмотр, сохраните фотографии, акт, расчёт и материалы аварии. При оценке ущерба должно быть понятно, какие дефекты возникли именно в этом ДТП, какие работы необходимы и как определена их стоимость.
Для взыскания с ответственного лица проверяют применимые правила расчёта действительного ущерба. Смета сервиса, страховой расчёт и заключение специалиста требуют проверки содержания: какие детали учтены, откуда взяты цены и подтверждается ли связь повреждений с аварией.
Скрытые повреждения фиксируйте при разборке до их устранения. Обсудите со специалистом порядок уведомления другой стороны об осмотре и сохраните доказательства направления, при последующем споре это поможет показать, что у неё была возможность участвовать в проверке.
В расчёте отдельно обозначьте старые дефекты и работы, относящиеся к ДТП. Необходимые восстановительные расходы оценивают по применимым правилам с учётом состояния машины, документированный расчёт позволит обсуждать конкретную сумму и причины разногласий.
Если ремонт нужен немедленно
Перед разборкой снимите общий вид автомобиля и повреждённые участки, сохраните акт осмотра. Попросите сервис фотографировать выявленные скрытые дефекты, а в заказ-наряде указать работы и заменяемые детали. Фото до разборки и после неё объясняют, почему первоначальная оценка оказалась меньше окончательной.
Если сумма уже вызывает спор, на бесплатной консультации можно обсудить, какие материалы сохранить до ремонта и как уведомить другую сторону, для начала пригодятся документы об аварии, фотографии и предварительный расчёт.
Претензия, добровольная оплата и суд
В претензии укажите обстоятельства ДТП, основание ответственности адресата, сумму и подтверждающие документы, также добавьте реквизиты, срок для ответа и сохраните доказательство направления. При споре со страховщиком отдельно проверяют обязательный досудебный порядок.
При добровольной оплате зафиксируйте письменно, за что получены деньги. Например, расписка может подтверждать получение части стоимости ремонта с сохранением требования об остатке. Перед подписанием соглашения выясните, какие требования оно закрывает, в том числе по здоровью и скрытым повреждениям.
Если стороны расходятся в оценке ответственности или суммы, подготовьте иск к надлежащему ответчику. Определите состав требований, подсудность и доказательства. Общий срок исковой давности по имущественному требованию обычно составляет три года; начало его течения устанавливают по обстоятельствам. Для требований по здоровью и страхового спора проверяют соответствующие правила и сроки.
Заранее оцените возможность исполнения будущего решения, при наличии оснований можно обсудить обеспечительные меры. После суда для получения денег потребуется исполнение решения в предусмотренном порядке, поэтому сведения о должнике и его имуществе имеют практическое значение.
Что подготовить для консультации
- Документы об аварии и сведения об участниках.
- Результаты проверки полисов на дату ДТП и ответы страховщиков.
- Исходные фото, видео и контакты очевидцев.
- Акты осмотра, расчёты, заказ-наряды и подтверждения расходов.
- Медицинские документы при вреде здоровью.
- Претензии, соглашения, расписки и сведения о полученных суммах.
Подробный перечень есть в статье о документах для консультации по ДТП. Если каких-то материалов пока нет, начнём с имеющихся и определим, где получить остальные.
Я помогаю по уголовным и гражданским делам о ДТП в Краснодарском крае. Если виновник предлагает расписку, спорит о стоимости ремонта или отказывается платить, запишитесь на бесплатную консультацию. Посмотрим документы и определим, кому направить требование и как подтвердить сумму.